Irex Index in frenata rispetto al mercato, ancora in calo in estate
 Milano
 Mer, 16/09/2026
 roberto
L’indice delle piccole e medie aziende rinnovabili quotate in Borsa segnala una diminuzione tra fine giugno e fine agosto del 9,8% complessivi. Il quadro dei singoli titoli è però molto differenziato.
di Alessandro Marangoni*
Dopo le flessioni registrate a maggio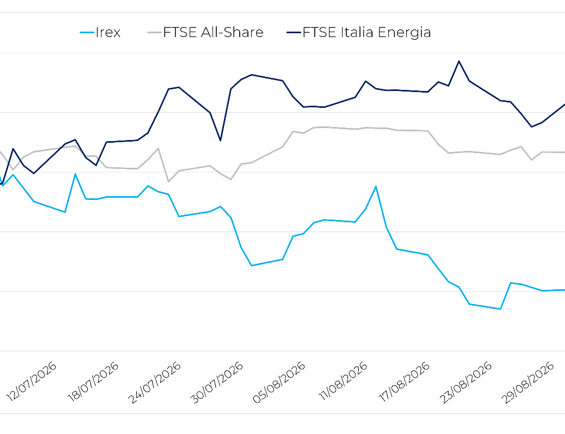 e giugno, l’indice Irex prosegue la fase negativa anche nel bimestre luglio-agosto. Il paniere delle small-mid cap italiane attive nelle rinnovabili e nella smart energy passa dai 24.784 punti del 30 giugno ai 22.345 punti del 31 agosto, registrando una contrazione complessiva del 9,8%.
L’andamento nel corso dei due mesi non è tuttavia lineare. Nei primi giorni di luglio l’indice tenta un recupero e si porta temporaneamente sopra i livelli di fine giugno, prima di invertire la tendenza nella seconda parte del mese. La debolezza si accentua tra fine luglio e i primi giorni di agosto, seguita da un temporaneo rimbalzo intorno alla metà del mese. Nella seconda parte prevalgono nuovamente le vendite e l’Irex scende sui minimi.
Il quadro dei singoli titoli è però molto differenziato. Le performance migliori sono di ESI (+56,7%) e Innovatec (+51,9%). Nel bimestre è avanzata l’integrazione tra le due società, dopo che entrambe le assemblee straordinarie hanno approvato la fusione di ESI in Innovatec. A luglio quest’ultima aveva inoltre annunciato un ESG Green Loan da 5,9 milioni di euro destinato alla realizzazione di un impianto fotovoltaico da 6,4 MWp in provincia di Catanzaro, con attività EPC affidate a ESI.
Le performance peggiori sono quelle di Seri Industrial e Iniziative Bresciane, entrambe in calo del 17,5% nel periodo. Per Seri Industrial, la brusca correzione di inizio agosto coincide con l’annuncio del progetto di incorporazione nella controllante Seri Spa, finalizzato al successivo delisting. Iniziative Bresciane ha approvato la fusione per incorporazione di Adda Energia e Appennino Energia, ma tali operazioni si inseriscono in una fase di debolezza già avviata nelle settimane precedenti.
La performance dell’Irex (–9,8%) risulta nettamente inferiore a quella dei principali indici italiani: nel bimestre luglio-agosto il FTSE Italia All-Share cresce di circa l’1,5%, mentre il FTSE Italia Energia guadagna circa il 6,1%. Il divario conferma quindi la debolezza strutturale delle small-mid cap rinnovabili, condizionate da rischi regolatori e di execution sulle rinnovabili, oltre che dalla loro ridotta dimensione.
Anche i principali listini europei mostrano un bimestre complessivamente più favorevole. Tra fine giugno e fine agosto il DAX sale del 5,1%. L’IBEX 35 cresce del 2,6%, mentre il CAC 40 rappresenta l’eccezione, arretrando dello 0,8%. Significativa è l’evoluzione delle commodity energetiche. Dopo la forte correzione di giugno, il petrolio recupera rapidamente: il Brent passa da 73 $/bbl a fine giugno a 90,1 $/bbl in luglio e a 90,5 $/bbl in agosto (+23,9%). Analoga la dinamica del WTI, che sale da 70,3 a 85,8 $/bbl, con una crescita del 22%. Ancora più marcato l’aumento dei prezzi sul mercato elettrico italiano. Il PUN passa dai 132,5 €/MWh di giugno ai 157 €/MWh di luglio e raggiunge 180 €/MWh in agosto. L’incremento è del 18,5% nel primo mese e del 14,6% nel secondo, per una crescita cumulata del 35,9%. Tornano dunque forti pressioni sui prezzi energetici durante l’estate, coerentemente con il quadro di tensione internazionale già emerso nei mesi precedenti.
Nello scenario caratterizzato da rallentamenti delle forniture da import di durata limitata, l’OCSE stima un rallentamento della crescita mondiale dal 3,4% nel 2025 al 2,8% nel 2026, seguito da una ripresa al 3,1% nel 2027. L’inflazione dei Paesi G20 dovrebbe invece salire dal 3,4% del 2025 al 4% nel 2026, prima di rallentare al 3,1% nel 2027. Per l’area euro la crescita è prevista allo 0,8% nel 2026 e all’1,2% nel 2027, mentre il commercio mondiale dovrebbe rallentare dal 5,0% del 2025 al 3,1% nel 2026 e al 2,9% nel 2027. Secondo l’OCSE, diversificare le fonti energetiche e migliorare l’efficienza riduce la vulnerabilità a futuri shock dell’offerta.
Per l’Italia, si stima una crescita del PIL dello 0,5% nel 2026 e dello 0,6% nel 2027. Lo shock energetico dovrebbe frenare consumi, investimenti ed esportazioni, attenuando lo stimolo prodotto dal PNRR. L’inflazione armonizzata è prevista al 3% nel 2026 e al 2,2% nel 2027, mentre gli investimenti fissi lordi dovrebbero crescere del 2,3% nel 2026 e dello 0,9% nel 2027. Gli ultimi indicatori ISTAT mostrano invece un aumento della fiducia. Il clima dei consumatori passa da 92,4 a giugno a 94,2 a luglio e 94,5 ad agosto, segnando quindi due aumenti consecutivi. Anche quello delle imprese migliora, dal 95,3 di giugno al 96,9 di agosto.
Nel complesso, il bimestre luglio-agosto conferma la debolezza dell’Irex ma con forti divergenze tra i singoli titoli. L’attenzione resta sui costi, sull’evoluzione regolatoria e sulla capacità di realizzazione dei progetti delle società del paniere. Restano, inoltre, i dubbi su quanto le small-mid cap rinnovabili beneficeranno della crescita dei prezzi elettrici e dell’accelerazione degli investimenti nella transizione energetica.
*Alessandro Marangoni è amministratore delegato di Althesys (Teha Group), la società di consulenza che cura l’indice Irex

